压铸行业专题图片
压铸 是现代制造业的核心技术之一,拥有广阔的市场,2026年全球市场规模约为92.61亿美元,预计到2031年将超过130亿美元。1压铸行业以向汽车、航空航天、工业机械、消费电子等行业大量供应轻质、复杂的零件/产品而闻名。
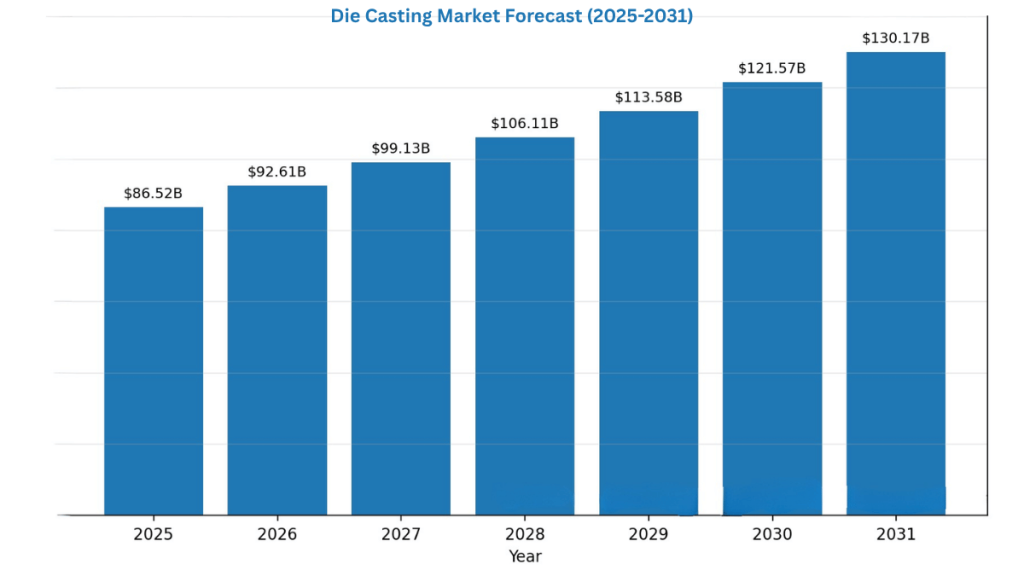
压铸市场预测
各行业对轻量化部件的使用、工艺的不断创新、合金成分的创新以及终端用途需求的多元化,正在推动压铸市场的增长。
关键精华
- 2026年全球压铸行业价值约为92.61亿美元,预计到2031年将达到130亿美元。这一增长是由对轻量化、复杂和集成化零部件的需求所驱动的。
- 亚太地区以约 56% 的全球市场份额领先市场,这主要得益于中国不断扩张的电动汽车、电子产品和汽车制造业。
- 汽车行业对压铸件的需求占主导地位,约占 61.73%。
- 分析流程片段, 压力铸造 由于其快速的加工周期、薄壁几何加工能力和可重复性,该产品占据了约 55% 的行业市场份额。
- 分析压铸材料,由于铝具有密度低、耐腐蚀和高压压铸兼容性等优点,铝占材料份额的 65.10%。
- 巨型压力机、超高锁模力机器、工业自动化和基于人工智能的质量监控是压铸行业的当前发展趋势。
什么是压铸技术?
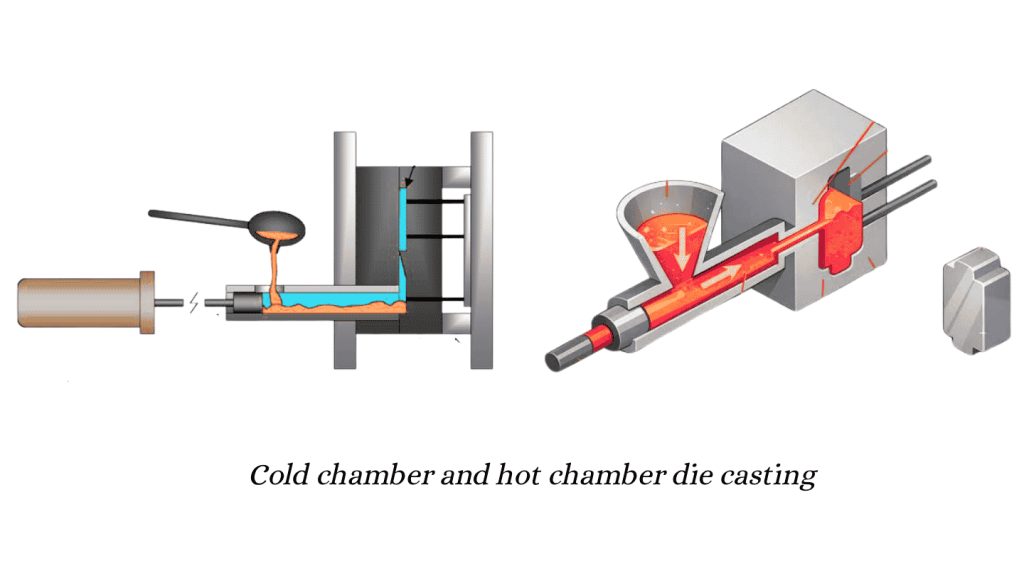 压铸技术
压铸是一种制造金属零件的工艺,即将熔融金属注入可重复使用的模具(称为模芯)中,熔融金属充满模腔并在凝固后形成所需的形状。模腔的形状决定了零件的外部几何形状,而模芯部分则形成了内部几何形状,例如内壁、孔、槽、加强筋和其他细节。压铸技术通常用于制造铝、镁、锌等有色金属和合金。
压铸、真空压铸、重力压铸和挤压压铸是主要的压铸类型。然而,每种类型都遵循相同的基本步骤: 模具制造、熔融金属填充、模具冷却、顶出和后处理。
压铸工业的发展始于1849年,当时发明了手动压力铸造机,最初用于制造活字印刷。最初主要用于锡和铅的铸造,直到1914年锌和铝被引入压铸工艺,20世纪30年代镁和铜合金也被引入压铸工艺。2].
20 世纪后期,压铸设备开始现代化,出现了自动化冷热室压铸机,可以加工多种金属和合金,生产薄壁、复杂的零件/产品。 2026 年的现状是使用巨型压力机、具有超高夹紧力的机器、工业自动化和集成部件铸造。
目前,该 亚太地区 预计到 2025 年,将以约 56% 的市场份额主导压铸行业市场。1这主要是由于中国电动汽车、电子产品和汽车制造业市场的扩张。 中国压铸制造商 同时,该公司还为全球各行业提供高精度高端压铸件,并具有成本竞争力。因此,全球压铸市场的其他主要地区包括北美、南美和欧洲。
对成品压铸件的需求
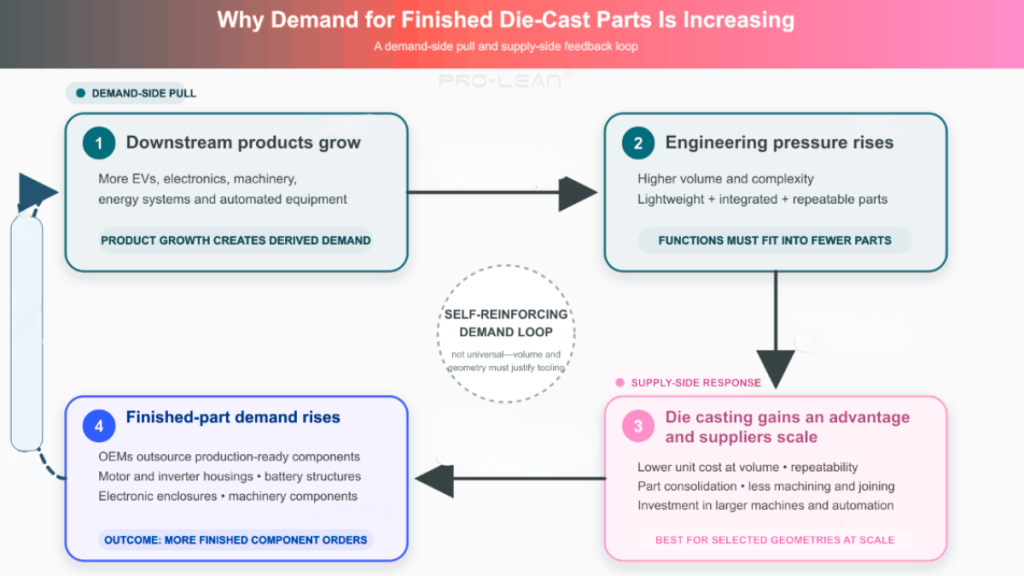
压铸需求
汽车(IC)、电动汽车、电子、航空航天和工业机械行业对成品压铸件的需求量巨大。对于复杂、轻量化、薄壁和集成式组件,压铸工艺能够实现近净成形生产。其高昂的模具成本对于大批量生产而言是合理且经济的。
根据设计方案的不同,压铸工艺可能比数控加工和多道冲压工艺更精确、更经济。然而,它并不能完全取代后两者。您必须通过分析零件几何形状和生产规模来做出决定。 对于带有加强筋、凸台、深三维特征、内部通道、安装点、曲面和多个集成功能的零件,压铸可能比冲压更合适。
立即尝试 Boda!
压铸行业的主要工艺:压力压铸、真空压铸、挤压压铸和重力压铸
压力压铸是压铸市场收入的主要贡献者,预计到 2025 年将占压铸市场收入的约 55%。1随后是真空铸造、挤压铸造和重力铸造。高压注射熔融材料可实现更快的循环时间、更复杂的薄壁几何形状、更优异的重复性和更低的单件成本。
压力压铸
低压压铸 (LPDC) 的压力范围在 0.1 至 1 MPa 之间,而高压压铸 (HPDC) 的压力可高达 175 MPa。HPDC 最适合制造复杂且重复性高的零件,例如发动机缸体和电子外壳,这些零件需要严格的公差。另一方面,LPDC 更适用于制造结构件和尺寸相对较大的部件,例如车轮和悬架部件。
真空压铸
真空压铸是高压压铸的一种亚型,它使用真空泵对模腔进行抽真空,从而去除夹带的空气,降低气孔率。真空压铸的模具成本略高,但它能显著提高承重件和薄壁件的质量。
挤压压铸
在挤压压铸中,熔融金属被浇注到预热的模具中,然后通过冲压机施加压力。它占据了大约 25% 的行业份额。3],并且适用于铸造高应力部件,例如汽车车轮和转向节。
重力压铸
顾名思义,重力压铸是将熔融金属注入模具的驱动力,金属在没有任何外部压力的情况下流动并填充型腔。它能减少湍流,并有利于后续的热处理。重力压铸适用于中等批量、结构相对简单的零件铸造。
按应用行业划分的压铸市场细分
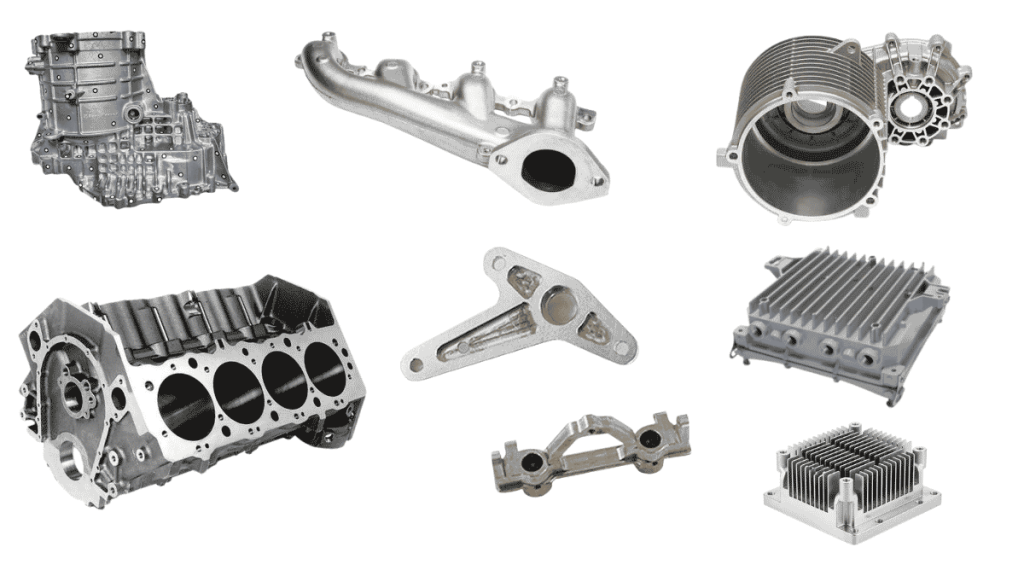 压铸应用
金属铸造市场的大部分份额被以下因素占据: 汽车 压铸 其中,工业机械、航空、医疗和能源行业贡献了约 61.73% 的份额,其他所有行业占 38.3%。1].
让我们通过下表来了解各行业常见的压铸趋势和应用实例。
|
行业 |
最新趋势 |
应用案例 |
|
汽車 |
– 电动汽车轻量化部件 巨型/超大型播种 结构整合 先进铝合金 – 基于人工智能的质量监控 -自动化铸造单元 |
电动汽车电池托盘和外壳、电机和逆变器外壳、前后结构件、底盘节点、悬架部件、变速箱外壳、支架 |
|
Aviation / 航空 |
高强度轻质部件 高质量铸造 薄壁复杂铸件 近净成形制造 – 采用先进的铝镁合金 |
航空电子设备外壳、安装支架和托架、冷却组件、结构配件 |
|
重型机械 |
更大尺寸和一体化铸件 – 自动化高压直流输电 铸造与机械一体化生产 |
电机壳体、变速箱壳体、液压阀体、泵和压缩机外壳、机器机架、气动元件 |
|
新能源 |
– 电力电子集成 轻型设备 – 使用再生材料 – 自动化监控生产 |
发电机/电机外壳、功率模块外壳、散热器和冷却组件以及可再生能源设备外壳 |
立即尝试 Boda!
按压铸金属划分的市场细分
分析压铸行业的总收入,预计到 2026 年,铝材料将占据市场主导地位,市场份额为 65.10%,其次是镁(21.8%)和锌(13.1%)。3然而,预计 2026-3031 年期间镁合金的增长率更高。
为什么铝合金在压铸行业占据主导地位?
铝合金具有密度低、耐腐蚀、结构性能好、导热导电性佳等优点,并且与高压压铸工艺高度兼容。例如,汽车压铸件大量使用A380、A383和A360铝合金。为了提高整体效率,内燃机汽车和电动汽车对铝压铸件的需求都在不断增长。
为什么镁合金压铸应用增长速度越来越快?
镁合金压铸应用的增长受到多种因素的推动,包括整个行业对超轻型零部件的需求、电动汽车的兴起、为延长电池备用时间而进行的减重、复杂的薄壁铸造需求、汽车轻量化法规以及电子产品小型化。
您的项目需要压铸零件吗?请联系 Boda
Boda是一家经验丰富的按需制造商,在压铸行业拥有超过10年的经验,提供从原型到量产的复杂高精度铸造解决方案。我们将修边、CNC加工、精加工和尺寸检测等工序与压铸工艺相结合。
我们拥有配备数字化监控系统的自动化压铸设备,能够根据提供的设计制造出复杂且接近最终形状的零件。
为何选择我们的 压铸服务?
✓ 多种压铸金属可选,包括铝、锌、镁和铜合金。
✓ 可提供压力压铸、真空压铸、挤压压铸、重力压铸等多种压铸类型。
✓ 热室压铸和冷室压铸设备
✓ 修整、机械加工和表面处理(喷砂、抛光、阳极氧化、电镀、阳极氧化等)
✓ 与可靠的物流网络建立紧密的合作伙伴关系
✓ 从零件设计和模具制造到批量生产,提供专业的工程支持
✓ 项目全程快速响应和顺畅沟通
所以,如果你需要 压铸部件 请将您的项目设计及具体要求发送给我们。我们将提供…… 工程师审核报价 提供DFM反馈。
案例
[1] 魔多情报机构, “压铸市场规模和份额:增长趋势和预测(2026-2031年)” 魔多情报。 Mordor Intelligence
[2] 北美压铸协会(NADCA), “压铸:常见问题解答” NADCA。 NADCA – 压铸常见问题解答
[3] Coherent Market Insights, “压铸市场规模、趋势和年均增长率,2033年” 连贯的市场洞察。 连贯的市场洞察力